


 Легенда


 Хайроллер

 Эксперт
Налог с выигрыша в СпортБете самому платить не нужно: легальный букмекер работает налоговым агентом, считает и удерживает НДФЛ сам. По п. 2.6 Соглашения о выигрыше СпортБет делает это в момент фактической выплаты выигрыша. По статье 214.7 Налогового кодекса (п. 1 в редакции закона 425-ФЗ от 28.11.2025) налог считается отдельно по каждому выигрышу, база равна выигрышу минус сумма ставки. Порога 15 000 ₽ нет, налог берётся с любого выигрыша. Ставка по шкале статьи 224 НК РФ: 13%, пока доход за год не превысил 2,4 млн ₽, дальше 15, 18, 20 и 22%.
Что сказано в документах СпортБет
Налоговый агент здесь АО «СпортБет», ИНН 7710310850 (п. 1.1 Соглашения о выигрыше и Правил приема интерактивных ставок). Компания работает по лицензии ФНС № Л027-00108-77/00395478 и принимает платежи через ЕДИНЫЙ ЦУПИС. Порядок удержания описан в Соглашении о выигрыше, оно опубликовано в PDF на странице «О компании»:
| Пункт Соглашения | Что сказано |
|---|---|
| 2.6 | НДФЛ рассчитывается и удерживается в момент фактической выплаты выигрыша |
| 2.6.1 | возврат ставки по запросу клиента НДФЛ не облагается |
| 2.8 | неиспользованные средства возвращают без удержания НДФЛ, способ выбирает компания |
Сколько удержать, считают по Налоговому кодексу. Ниже расчёт по закону.
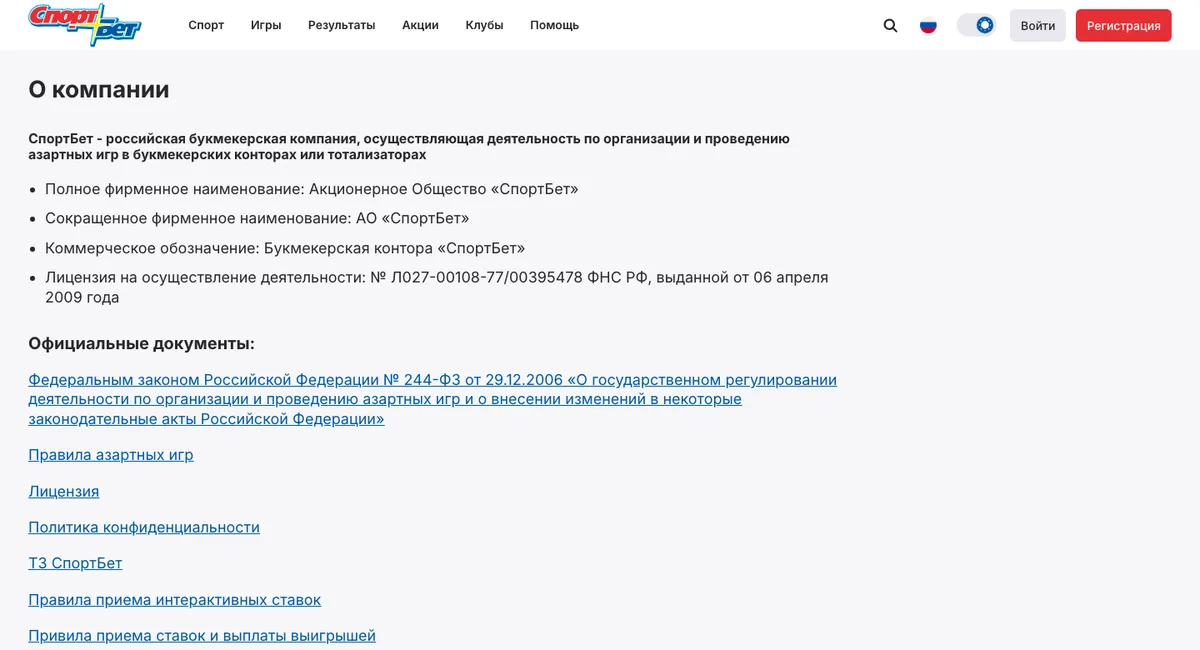
Соглашение о выигрыше стоит в этом списке ниже, под Правилами приема ставок и выплаты выигрышей.
Как считается налог: пример
Допустим, вы ставите 2 000 ₽ на победу команды с коэффициентом 2,45.
| Показатель | Сумма |
|---|---|
| Ставка | 2 000 ₽ |
| Выплата по коэффициенту | 2 000 × 2,45 = 4 900 ₽ |
| Налоговая база (выигрыш минус ставка) | 4 900 − 2 000 = 2 900 ₽ |
| НДФЛ 13% | 2 900 × 0,13 = 377 ₽ |
| Получите на руки | 4 900 − 377 = 4 523 ₽ |
Проигранные ставки налог не уменьшают. Если одна ставка проиграла 3 000 ₽, а другая принесла 2 900 ₽ чистыми, НДФЛ всё равно считается с 2 900 ₽.
Экспресс
В экспрессе коэффициенты перемножаются, налог считается так же: от разницы между выплатой и ставкой.
Экспресс на 500 ₽ из двух событий с коэффициентами 1,88 и 1,48:
- общий коэффициент 1,88 × 1,48 = 2,7824;
- выплата 500 × 2,7824 = 1 391,20 ₽;
- база 1 391,20 − 500 = 891,20 ₽;
- НДФЛ 13% составит 115,86 ₽;
- на руки 1 275,34 ₽.
Отмена матча и продажа пари
Если матч отменён, справка СпортБет рассчитывает купон с коэффициентом 1,00. Выплата равна ставке, база нулевая, налога нет. Возврат ставки по запросу клиента НДФЛ тоже не облагается (п. 2.6.1 Соглашения о выигрыше), как и возврат неиспользованных средств (п. 2.8).
Фрибет по п. 3.17 Правил приема интерактивных ставок деньги со счёта не списывает, а при выигрыше начисляется выигрыш минус величина фрибета. Как в этом случае считается налоговая база, документы СпортБет отдельно не объясняют.
После заключения пари в купоне иногда появляется кнопка «Продать пари». Продажа описана только в справке, в Правилах приема интерактивных ставок пункта о ней нет, и как она облагается, документы СпортБет не объясняют. По общему правилу закона облагается доход сверх ставки; если продали дешевле ставки, дохода нет. Точный порядок уточняйте в поддержке.
Где увидеть удержание
Соглашение о выигрыше говорит, когда удерживают налог (при фактической выплате), но не описывает, где в кабинете видна его сумма и как заказать справку о доходах. Из формы регистрации известно, что на email клиента приходят чеки операций. Если справка нужна для банка или налоговой, запросите её у поддержки: 8 800 200 04 25 или support@sportbet.ru. Все контакты на странице поддержка СпортБет.
Если доход за год больше 2,4 млн ₽
Ставка по шкале статьи 224 НК РФ растёт вместе с доходом за год. До 2,4 млн ₽ применяется 13%, с превышения 15%, на следующих ступенях 18, 20 и 22%. Как это сочетается с зарплатой и выигрышами в нескольких БК: налог с выигрыша.
